
UNIDAD IV. DETERMINACIÓN DEL EQUILIBRIO DE LA RENTA
Definición de la unidad — Franklin Onésimo Tavárez Sánchez
La Unidad IV explica cómo se determina el nivel de ingreso o producción de equilibrio de una economía mediante la relación entre el gasto planeado, el ahorro y la inversión. El estudiante debe comprender que el equilibrio macroeconómico se alcanza cuando el gasto que se realiza en la economía es compatible con el nivel de producción generado.
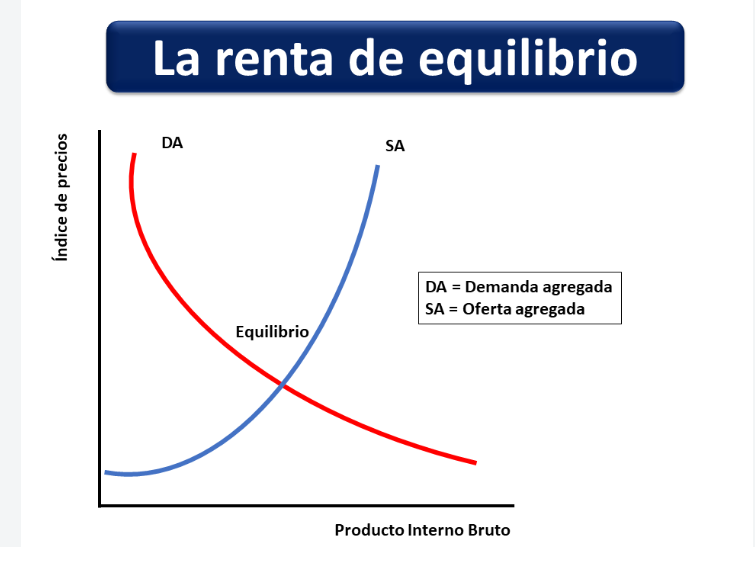
4.1. Renta de equilibrio
En el modelo keynesiano sencillo, la renta de equilibrio puede entenderse como el nivel de producción e ingreso compatible con el gasto agregado planeado.
Una representación básica es:
Y = C + I
en una economía simplificada sin gobierno ni sector exterior.
4.2. Sector ingreso
El sector ingreso analiza cómo se genera y distribuye el ingreso dentro de la economía.
Ejemplo
Una empresa paga salarios a sus trabajadores.
Los trabajadores reciben ingresos.
Esos ingresos pueden destinarse al:
- consumo;
- ahorro.
4.3. Sector producto
El sector producto analiza el valor de los bienes y servicios producidos.
En las cuentas nacionales, producción e ingreso están relacionados porque la producción genera ingresos para quienes participan en ella.
4.4. Equilibrio entre ahorro e inversión
En un modelo simplificado de economía cerrada sin gobierno:
S = I
Cuando el ahorro planeado coincide con la inversión planeada, se alcanza una condición de equilibrio en el mercado de bienes.
4.5. Análisis gráfico
Puede utilizarse el modelo:
Gasto agregado – Producción
con:
- eje horizontal = ingreso/producción;
- eje vertical = gasto.
La intersección entre la línea de gasto agregado y la línea de 45° permite representar gráficamente el equilibrio del ingreso en el modelo keynesiano simple.