


CONFERENCIA MAGISTRAL
CON-320 ANÁLISIS DE ESTADOS FINANCIEROS
UNIDAD II: MÉTODOS DE ANÁLISIS DE LOS ESTADOS FINANCIEROS
Basada en literatura académica, financiera y contable utilizada internacionalmente hasta 2026
Autores de referencia
- Lawrence J. Gitman
- Chad J. Zutter
- James C. Van Horne
- John M. Wachowicz Jr.
- Robert C. Higgins
- Donald E. Kieso
- Jerry J. Weygandt
- Paul D. Kimmel
VIDEO AQUI:
INTRODUCCIÓN
Los estados financieros por sí solos constituyen una acumulación de cifras. Sin embargo, el verdadero valor de la información financiera surge cuando dichas cifras son sometidas a procedimientos técnicos de análisis que permitan transformarlas en conocimiento útil para la toma de decisiones.
Según Gitman y Zutter, el análisis financiero constituye una herramienta esencial para evaluar la liquidez, la rentabilidad, la solvencia y la eficiencia operativa de cualquier organización.
MÉTODOS DE ANÁLISIS DE LOS ESTADOS FINANCIEROS
Definición
Los métodos de análisis financiero son procedimientos técnicos y sistemáticos utilizados para examinar, comparar e interpretar las cifras contenidas en los estados financieros con el propósito de evaluar la situación económica y financiera de una empresa.
Según Van Horne y Wachowicz, el análisis financiero busca descubrir relaciones significativas entre los datos financieros para facilitar la toma de decisiones administrativas, financieras y de inversión.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Los métodos de análisis financiero son similares a los exámenes médicos realizados a un paciente. Los estados financieros representan los signos vitales de la empresa, mientras que los métodos de análisis permiten diagnosticar si la organización goza de buena salud financiera o requiere acciones correctivas.
CLASIFICACIÓN DE LOS MÉTODOS DE ANÁLISIS DE LOS ESTADOS FINANCIEROS
Los métodos generalmente se agrupan en:
Métodos Verticales
Analizan la estructura financiera en un mismo período.
Métodos Horizontales
Analizan la evolución financiera entre varios períodos.
Métodos Mixtos
Combinan análisis vertical y horizontal.
Métodos Basados en Razones e Indicadores
Evalúan relaciones entre cuentas financieras.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Cuando observamos una fotografía estamos viendo un momento específico; cuando observamos una película vemos la evolución en el tiempo. Los métodos verticales funcionan como una fotografía financiera, mientras que los horizontales funcionan como una película que muestra la evolución de la empresa.
A. MÉTODOS VERTICALES DE LOS ESTADOS FINANCIEROS EN RAZONES SIMPLES
Definición
Las razones simples consisten en establecer relaciones matemáticas entre dos partidas de los estados financieros.
Según Gitman, las razones financieras permiten transformar cifras absolutas en indicadores comparables y útiles para la evaluación empresarial.
Objetivo
Determinar:
- Liquidez.
- Solvencia.
- Rentabilidad.
- Eficiencia.
- Endeudamiento.
Principales Razones Simples
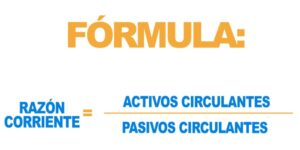
Razón Corriente
Mide la capacidad de pago a corto plazo.
Fórmula:
Razoˊn Corriente=Activo CorrientePasivo Corriente\text{Razón Corriente}=\frac{Activo\ Corriente}{Pasivo\ Corriente}
Ejemplo:
Activo Corriente = RD$500,000
Pasivo Corriente = RD$250,000
Resultado = 2.0
Interpretación:
La empresa posee RD$2 para pagar cada RD$1 de deuda a corto plazo.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Si una persona debe RD$10,000 y posee RD$20,000 disponibles para pagar, tiene capacidad de cumplimiento. Lo mismo ocurre con la empresa cuando presenta una razón corriente favorable.
Razón de Endeudamiento
Mide la proporción de activos financiados por terceros.
 3. Interpretación y consenso de expertos
-
- 0% – 25% (Riesgo Bajo): La empresa utiliza casi exclusivamente recursos propios. Aunque es muy solvente, los expertos advierten que podría estar desaprovechando oportunidades de crecimiento apalancado.
- 25% – 50% (Riesgo Moderado): Es el escenario ideal y la estructura se considera equilibrada. Hay un uso eficiente de la deuda sin comprometer la estabilidad.
- 50% – 75% (Riesgo Alto): La mayor parte de la empresa pertenece a los acreedores. Requiere atención, ya que el Apalancamiento Financiero amplifica tanto las ganancias como las pérdidas.
- Más del 75% (Riesgo Muy Alto): La compañía depende excesivamente de financiación externa. Puede afectar severamente la solvencia y el flujo de caja ante variaciones en las tasas de interés.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Mientras mayor sea la dependencia de préstamos y acreedores, mayor será el riesgo financiero de la organización.
Margen Neto
Mide la rentabilidad obtenida sobre las ventas.
Margen Neto=Utilidad NetaVentas Netas\text{Margen Neto}=\frac{Utilidad\ Neta}{Ventas\ Netas}
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
No siempre la empresa que más vende es la que más gana. Lo verdaderamente importante es cuánto beneficio queda después de cubrir todos los costos y gastos.
B. MÉTODOS VERTICALES DE LOS ESTADOS FINANCIEROS EN RAZONES ESTÁNDAR
Definición
Las razones estándar consisten en comparar las razones financieras de una empresa con parámetros previamente establecidos.
Según Robert Higgins, estas comparaciones permiten determinar si una entidad se encuentra por encima o por debajo de los niveles considerados normales para su industria.
Fuentes de los estándares
- Promedios del sector.
- Asociaciones empresariales.
- Estudios financieros.
- Datos históricos de la empresa.
- Benchmarks internacionales.
Ejemplo
Razón Corriente Empresa = 1.5
Promedio Sector = 2.2
Conclusión:
La liquidez de la empresa está por debajo del promedio de la industria.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Un estudiante no sabe si obtuvo una buena calificación hasta compararla con la escala de evaluación. De igual forma, una razón financiera necesita compararse con un estándar para determinar si es favorable o desfavorable.
C. MÉTODOS VERTICALES DE LOS ESTADOS FINANCIEROS EN COMPARACIÓN DE RAZONES
Definición
Consiste en comparar las razones financieras de una empresa con:
- Otras empresas.
- Promedios sectoriales.
- Períodos anteriores.
- Metas internas.
Según Van Horne, esta técnica permite identificar fortalezas y debilidades relativas.
Ejemplo
| Indicador | Empresa A | Empresa B |
|---|---|---|
| Razón Corriente | 2.5 | 1.4 |
| Margen Neto | 12% | 8% |
Interpretación:
La Empresa A presenta mejores indicadores de liquidez y rentabilidad.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Una cifra aislada dice poco; cuando se compara con otra cifra semejante comienza a revelar información valiosa para la toma de decisiones.
PORCIENTOS INTEGRALES DE LOS ESTADOS FINANCIEROS
Definición
También conocidos como análisis vertical porcentual.
Consisten en expresar cada partida como porcentaje de un total base.
En el Estado de Situación Financiera
Base:
Activo Total = 100%
Ejemplo:
Inventario = RD$300,000
Activo Total = RD$1,000,000
Resultado:
30%
En el Estado de Resultados
Base:
Ventas Netas = 100%
Ejemplo:
Costo de Ventas = RD$600,000
Ventas = RD$1,000,000
Resultado:
60%
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Los porcientos integrales permiten visualizar rápidamente dónde se encuentran concentrados los recursos y los gastos de la empresa, facilitando la identificación de áreas críticas.
A. MÉTODOS HORIZONTALES DE LOS ESTADOS FINANCIEROS EN AUMENTOS Y DISMINUCIONES
Definición
Consiste en comparar las cifras de dos períodos consecutivos para determinar las variaciones ocurridas.
Según Gitman, este análisis permite detectar cambios importantes en la situación financiera de una entidad.
 Variación Absoluta

Variación Relativa

Caso Práctico
Ventas 2024 = RD$8,000,000
Ventas 2025 = RD$10,000,000
Variación Absoluta:
RD$2,000,000
Variación Relativa:
25%
Interpretación:
Las ventas crecieron un 25%.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
El análisis de aumentos y disminuciones funciona como comparar las notas de un estudiante entre dos semestres para determinar si mejoró o empeoró su desempeño académico.
B. MÉTODOS HORIZONTALES DE LOS ESTADOS FINANCIEROS EN TENDENCIAS
Definición
Consiste en estudiar la evolución de las partidas financieras durante varios períodos.
Según Higgins, las tendencias permiten identificar patrones de crecimiento o deterioro financiero.
Objetivo
Determinar:
- Crecimiento.
- Estabilidad.
- Deterioro.
- Comportamiento futuro probable.
Caso Práctico
| Año | Ventas |
|---|---|
| 2022 | 6 MM |
| 2023 | 8 MM |
| 2024 | 9 MM |
| 2025 | 11 MM |
Interpretación:
La empresa presenta una tendencia sostenida de crecimiento.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Una tendencia financiera equivale a observar la trayectoria de una persona durante varios años. Un solo dato no muestra la realidad completa; la secuencia de datos sí permite identificar la dirección hacia la cual se mueve la organización.
ANÁLISIS DE CASO PRÁCTICO INTEGRAL
Empresa Comercial FOTS DOMINICANA, S.R.L.
Estado de Situación Financiera
| Concepto | 2024 | 2025 |
|---|---|---|
| Activos Corrientes | 500,000 | 700,000 |
| Activos Totales | 1,000,000 | 1,300,000 |
| Pasivos Corrientes | 250,000 | 300,000 |
| Pasivos Totales | 500,000 | 600,000 |
| Patrimonio | 500,000 | 700,000 |
Análisis Vertical
Inventarios:
300,000 ÷ 1,300,000 = 23.08%
Interpretación:
El 23.08% de los activos se encuentra invertido en inventarios.
 Razón Corriente
700,000 ÷ 300,000 = 2.33
Interpretación:
La empresa posee RD$2.33 para cubrir cada peso de deuda a corto plazo.
Análisis Horizontal
Activo Total:
1,300,000 − 1,000,000 = RD$300,000
Incremento:
30%
Interpretación:
La empresa incrementó significativamente su inversión en activos.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
Cuando combinamos análisis vertical, horizontal y razones financieras obtenemos una visión integral de la empresa, similar a la evaluación médica que incluye presión arterial, análisis de sangre, historial clínico y examen físico.
CONCLUSIÓN GENERAL DE LA UNIDAD II
Los métodos de análisis financiero constituyen el núcleo del trabajo del analista financiero moderno. Las técnicas verticales permiten estudiar la estructura financiera; las horizontales permiten evaluar la evolución en el tiempo; y las razones financieras transforman los datos contables en indicadores útiles para la toma de decisiones.
APORTE DIDÁCTICO DE FRANKLIN ONÉSIMO
El contador que únicamente registra operaciones conoce el pasado de la empresa; el profesional que domina los métodos de análisis financiero comprende el presente y puede contribuir a diseñar el futuro de la organización.


