CONFERENCIA MAGISTRAL
CON-320 ANÁLISIS DE ESTADOS FINANCIEROS
UNIDAD I: LOS ESTADOS FINANCIEROS. ANÁLISIS E INTERPRETACIÓN DE LOS ESTADOS FINANCIEROS
Facilitador:
Franklin Onésimo Tavárez Sánchez Contador Público Autorizado (CPA), docente universitario e investigador.
VIDEO AQUI:
LOS ESTADOS FINANCIEROS
Definición
Según las Normas Internacionales de Información Financiera (NIIF), los estados financieros son informes estructurados que presentan la situación financiera, el rendimiento financiero y los flujos de efectivo de una entidad.
Definición didáctica de Franklin Onésimo para el aula: Los estados financieros son documentos contables que muestran la realidad económica y financiera de una empresa, permitiendo conocer qué posee, qué debe, cuánto gana y cómo utiliza sus recursos.
Importancia
Los estados financieros sirven para:
- Tomar decisiones gerenciales.
- Obtener financiamiento.
- Evaluar inversiones.
- Determinar rentabilidad.
- Medir riesgos.
- Cumplir obligaciones legales y fiscales.
 NATURALEZA DE LOS ESTADOS FINANCIEROS
Los estados financieros poseen características que determinan su utilidad.
Naturaleza Informativa
Presentan información económica y financiera.
Definición didáctica Franklin Onésimo para el aula: La naturaleza informativa significa que los estados financieros comunican datos relevantes para conocer la situación de una organización.
Naturaleza Histórica
Reflejan operaciones realizadas en el pasado.
Definición didáctica Franklin Onésimo para el aula: La naturaleza histórica indica que los estados financieros registran hechos económicos que ya ocurrieron.
Naturaleza Cuantitativa
Expresan información en términos monetarios.
Definición didáctica Franklin Onésimo para el aula: La naturaleza cuantitativa implica que las operaciones se presentan mediante cifras y valores monetarios.
Naturaleza Analítica
Permiten estudiar el comportamiento financiero.
Definición didáctica Franklin Onésimo para el aula: La naturaleza analítica facilita examinar las cifras para descubrir fortalezas, debilidades y tendencias.
Naturaleza Predictiva
Ayudan a proyectar el futuro.
Definición didáctica de Franklin Onésimo para el aula: La naturaleza predictiva permite utilizar los resultados actuales para estimar escenarios futuros.
 REQUISITOS QUE DEBEN CUMPLIR LOS ESTADOS FINANCIEROS
A. REQUISITO DE UNIVERSALIDAD
La información financiera debe ser comprensible para cualquier usuario con conocimientos razonables de negocios.
Definición didáctica de Franklin Onésimo para el aula: La universalidad significa que los estados financieros deben elaborarse de forma clara y entendible para todos los usuarios interesados.
Ejemplo
Un inversionista, un banco y un auditor deben poder interpretar la información financiera utilizando criterios similares.
B. REQUISITO DE CONTINUIDAD
Se fundamenta en el principio de negocio en marcha.
La empresa debe preparar sus estados financieros suponiendo que continuará operando normalmente.
Definición didáctica de Franklin Onésimo para el aula: La continuidad implica que la empresa seguirá funcionando en el futuro previsible y no se encuentra en proceso de liquidación.
Ejemplo
La maquinaria se registra considerando su uso futuro y no como si fuera a venderse inmediatamente.
C. REQUISITO DE PERIODICIDAD
La información debe presentarse para períodos determinados.
Definición didáctica de Franklin Onésimo para el aula: La periodicidad consiste en dividir la vida económica de la empresa en períodos para medir y evaluar resultados.
Períodos más comunes
- Mensuales
- Trimestrales
- Semestrales
- Anuales
Importancia
Permite comparar resultados entre distintos períodos.
D. REQUISITO DE OPORTUNIDAD
La información debe estar disponible cuando sea necesaria para la toma de decisiones.
Definición didáctica de Franklin Onésimo para el aula: La oportunidad significa que la información financiera debe presentarse a tiempo para que tenga utilidad práctica.
Ejemplo
Un estado financiero entregado demasiado tarde pierde valor para los usuarios.
 CLASIFICACIÓN DE LOS ESTADOS FINANCIEROS
ATENDIENDO A SU IMPORTANCIA
A. ESTADOS FINANCIEROS BÁSICOS
Son los informes principales exigidos por las NIIF.
Definición didáctica de Franklin Onésimo para el aula: Son los estados financieros fundamentales que resumen la situación financiera, el rendimiento y los movimientos de efectivo de una entidad.
Comprenden:
- Estado de Situación Financiera.
- Estado del Resultado Integral.
- Estado de Cambios en el Patrimonio.
- Estado de Flujos de Efectivo.
- Notas a los Estados Financieros.
B. ESTADOS FINANCIEROS SECUNDARIOS
Complementan la información de los estados financieros básicos.
Definición didáctica de Franklin Onésimo para el aula: Son informes auxiliares que amplían y detallan aspectos específicos de la actividad empresarial.
Ejemplos
- Estado de costo de producción.
- Estado de costo de ventas.
- Informes departamentales.
- Presupuestos.
 CLASIFICACIÓN SEGÚN LA INFORMACIÓN QUE PRESENTAN
A. ESTADOS FINANCIEROS NORMALES
Reflejan operaciones ordinarias de la empresa.
Definición didáctica de Franklin Onésimo para el aula: Son los estados financieros elaborados regularmente para mostrar la situación habitual de una organización.
B. ESTADOS FINANCIEROS ESPECIALES
Se preparan para situaciones particulares.
Definición didáctica de Franklin Onésimo para el aula: Son informes elaborados para atender circunstancias específicas que requieren información extraordinaria.
Ejemplos
- Fusión.
- Liquidación.
- Quiebra.
- Transformación societaria.
 CLASIFICACIÓN SEGÚN LA FECHA O PERÍODO
A. ESTADOS FINANCIEROS ESTÁTICOS
Presentan información correspondiente a una fecha determinada.
Definición didáctica de Franklin Onésimo para el aula: Son estados financieros que muestran la situación económica en un momento específico.
Ejemplo
Estado de Situación Financiera al 31 de diciembre.
B. ESTADOS FINANCIEROS DINÁMICOS
Reflejan operaciones realizadas durante un período.
Definición didáctica de Franklin Onésimo para el aula: Son informes que muestran movimientos y resultados ocurridos a lo largo del tiempo.
Ejemplo
Estado de Resultados.
C. ESTADOS FINANCIEROS ESTÁTICO-DINÁMICOS
Combinan información de una fecha determinada y de un período.
Definición didáctica de Franklin Onésimo para el aula: Son informes que relacionan saldos específicos con cambios ocurridos durante un período.
Ejemplo
Estado de Cambios en el Patrimonio.
D. ESTADOS FINANCIEROS DINÁMICO-ESTÁTICOS
Relacionan movimientos financieros y posiciones finales.
Definición didáctica de Franklin Onésimo para el aula: Son estados que explican cómo los movimientos financieros producen una situación final determinada.
Ejemplo
Estado de Flujos de Efectivo.
 CLASIFICACIÓN SEGÚN EL GRADO DE INFORMACIÓN
A. ESTADOS FINANCIEROS CONDENSADOS
Presentan información resumida.
Definición didáctica de Franklin Onésimo para el aula: Son informes simplificados que muestran únicamente los datos más relevantes para los usuarios.
Utilidad
- Informes ejecutivos.
- Presentaciones gerenciales.
- Asambleas de accionistas.
B. ESTADOS FINANCIEROS DETALLADOS
Presentan información amplia y desagregada.
Definición didáctica de Franklin Onésimo para el aula: Son informes que muestran información específica y minuciosa sobre cada componente financiero.
Utilidad
- Auditorías.
- Investigaciones financieras.
- Análisis especializados.
 CLASIFICACIÓN SEGÚN LA FORMA DE PRESENTACIÓN
A. ESTADOS FINANCIEROS SIMPLES
Presentan información de un solo período.
Definición didáctica de Franklin Onésimo para el aula: Son estados financieros que muestran los resultados o la situación financiera correspondiente a una única fecha o período.
B. ESTADOS FINANCIEROS COMPARATIVOS
Presentan dos o más períodos para facilitar el análisis.
Definición didáctica de Franklin Onésimo para el aula: Son informes que permiten comparar el comportamiento financiero de la empresa entre distintos períodos.
Ejemplo
Comparación entre los años 2024 y 2025.
 CLASIFICACIÓN SEGÚN EL ASPECTO FORMAL
A. ELEMENTOS DESCRIPTIVOS
Incluyen información identificativa.
Definición didáctica de Franklin Onésimo para el aula: Son los componentes que describen y contextualizan el estado financiero.
Comprenden
- Nombre de la empresa.
- Título del estado.
- Fecha.
- Moneda utilizada.
B. ELEMENTOS NUMÉRICOS
Corresponden a las cifras monetarias.
Definición didáctica de Franklin Onésimo para el aula: Son los valores cuantitativos que representan las operaciones y situaciones financieras de la entidad.
 CLASIFICACIÓN ATENDIENDO AL ASPECTO MATERIAL
A. ENCABEZADO
Parte introductoria del estado financiero.
Definición didáctica de Franklin Onésimo para el aula: Es la sección que identifica formalmente el documento financiero.
Contiene
- Nombre de la empresa.
- Nombre del estado financiero.
- Fecha.
B. CUERPO
Parte principal del informe.
Definición didáctica de Franklin Onésimo para el aula: Es la sección donde se presentan las cuentas y los importes financieros.
C. PIE
Parte final del estado financiero.
Definición didáctica de Franklin Onésimo para el aula: Es la sección que incorpora firmas, certificaciones y observaciones complementarias.
 CLASIFICACIÓN SEGÚN LA NATURALEZA DE LAS CIFRAS
A. ESTADOS FINANCIEROS HISTÓRICOS O REALES
Presentan hechos económicos ocurridos.
Definición didáctica de Franklin Onésimo para el aula: Son informes elaborados con base en operaciones ya realizadas y debidamente registradas.
Ejemplo
Estados financieros correspondientes al año 2025.
 B. ESTADOS FINANCIEROS PROYECTADOS O PROFORMA
Presentan estimaciones futuras.
Definición didáctica de Franklin Onésimo para el aula: Son estados financieros elaborados sobre la base de proyecciones y supuestos razonables del futuro.
Utilidad
- Planificación financiera.
- Evaluación de proyectos.
- Solicitud de financiamiento.
ANÁLISIS E INTERPRETACIÓN DE LOS ESTADOS FINANCIEROS
CONCEPTO DE INTERPRETACIÓN
Interpretar consiste en explicar el significado de las cifras financieras.
Definición didáctica de Franklin Onésimo para el aula: La interpretación financiera es el proceso de convertir los datos contables en conclusiones útiles para la toma de decisiones.
Preguntas que responde
- ¿La empresa es rentable?
- ¿Puede pagar sus deudas?
- ¿Está creciendo?
- ¿Está utilizando eficientemente sus recursos?
DEFINICIÓN DE ANÁLISIS
El análisis financiero consiste en estudiar y descomponer la información financiera para comprender su significado.
Definición didáctica de Franklin Onésimo para el aula: El análisis financiero es el examen ordenado de las cifras contables para conocer la situación económica y financiera de una organización.
TÉCNICAS DE ANÁLISIS DE LOS ESTADOS FINANCIEROS
 1. ANÁLISIS VERTICAL
Estudia la participación porcentual de cada partida dentro de un mismo estado financiero.
Definición didáctica de Franklin Onésimo para el aula: El análisis vertical permite determinar qué importancia tiene cada cuenta dentro del total al que pertenece.
Ejemplo
Activo Total = RD$1,000,000
Inventario = RD$300,000
Porcentaje:
300,000 ÷ 1,000,000 × 100 = 30%
Interpretación
El 30% de los activos está invertido en inventarios.
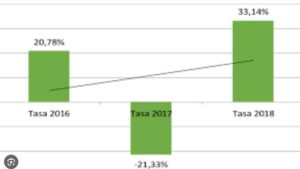 2. ANÁLISIS HORIZONTAL
Compara cifras de diferentes períodos.
Definición didáctica de Franklin Onésimo para el aula: El análisis horizontal permite identificar aumentos, disminuciones y tendencias en las partidas financieras.
Ejemplo
Ventas 2024 = RD$8,000,000
Ventas 2025 = RD$10,000,000
Incremento:
RD$2,000,000
Porcentaje:
25%
Interpretación
Las ventas aumentaron un 25%.
 3. TENDENCIAS FINANCIERAS
Evalúan el comportamiento de las cifras durante varios años.
Definición didáctica de Franklin Onésimo para el aula: Las tendencias financieras muestran la dirección que sigue una empresa a través del tiempo.
Ejemplo
| Año | Ventas |
|---|---|
| 2023 | 8 MM |
| 2024 | 9 MM |
| 2025 | 10 MM |
Interpretación:
Existe una tendencia positiva de crecimiento.
4. RAZONES FINANCIERAS
Permiten evaluar distintos aspectos de la empresa.
Definición didáctica de Franklin Onésimo para el aula: Las razones financieras son indicadores matemáticos que relacionan cuentas contables para medir el desempeño empresarial.
Evalúan
- Liquidez.
- Solvencia.
- Rentabilidad.
- Endeudamiento.
- Eficiencia operativa.
 REQUISITOS DEL ANÁLISIS DE LOS ESTADOS FINANCIEROS
Información confiable
Definición didáctica de Franklin Onésimo para el aula: El análisis sólo será válido cuando se base en información verdadera y verificable.
Estados financieros completos
Definición didáctica de Franklin Onésimo para el aula: El analista debe disponer de todos los informes necesarios para emitir conclusiones objetivas.
Homogeneidad
Definición didáctica para el aula: Las cifras deben estar preparadas bajo criterios consistentes.
Conocimiento técnico
Definición didáctica de Franklin Onésimo para el aula: El análisis requiere dominio de contabilidad, finanzas y administración.
 CONCEPTO DE COMPARACIÓN DE LOS ESTADOS FINANCIEROS
La comparación consiste en examinar diferencias entre períodos o empresas.
Definición didáctica de Franklin Onésimo para el aula: Comparar estados financieros significa evaluar cambios y variaciones para determinar mejoras o deterioros en el desempeño empresarial.
 REQUISITOS DE LA COMPARACIÓN
Uniformidad
Definición didáctica de Franklin Onésimo para el aula: Deben utilizarse los mismos criterios contables en los períodos comparados.
Consistencia
Definición didáctica de Franklin Onésimo para el aula: Los métodos de medición deben mantenerse estables en el tiempo.
Homogeneidad
Definición didáctica de Franklin Onésimo para el aula: Las comparaciones deben realizarse entre elementos semejantes.
Materialidad
Definición didáctica de Franklin Onésimo para el aula: Debe prestarse atención especial a las partidas de mayor importancia económica.
 OBJETIVOS DEL ANÁLISIS DE LOS ESTADOS FINANCIEROS
Evaluar la liquidez
Definición didáctica de Franklin Onésimo para el aula: Determinar la capacidad de la empresa para cumplir sus compromisos de corto plazo.
Evaluar la solvencia
Definición didáctica de Franklin Onésimo para el aula: Determinar la capacidad de la empresa para responder a sus obligaciones de largo plazo.
Evaluar la rentabilidad
Definición didáctica de Franklin Onésimo para el aula: Medir la capacidad de generar beneficios mediante el uso eficiente de los recursos.
Evaluar la eficiencia
Definición didáctica de Franklin Onésimo para el aula: Analizar cómo la empresa administra y aprovecha sus activos.
Detectar fortalezas
Definición didáctica de Franklin Onésimo para el aula: Identificar los aspectos financieros que contribuyen al éxito empresarial.
Detectar debilidades
Definición didáctica de Franklin Onésimo para el aula: Identificar riesgos, problemas o áreas que requieren corrección.
Apoyar la toma de decisiones
Definición didáctica de Franklin Onésimo para el aula: Proporcionar información útil para decidir sobre inversiones, financiamientos y estrategias empresariales.
CONCLUSIÓN GENERAL
Definición didáctica de Franklin Onésimo para el aula: El análisis e interpretación de estados financieros constituye una herramienta fundamental para transformar los datos contables en información estratégica que permita tomar decisiones acertadas, fortalecer la gestión empresarial, mejorar la rentabilidad y garantizar la sostenibilidad de las organizaciones en un entorno económico cada vez más competitivo. Basado en las enseñanzas de autores como Donald E. Kieso, Jerry J. Weygandt, Paul D. Kimmel y Lawrence J. Gitman, el verdadero valor de los estados financieros surge cuando sus cifras son correctamente analizadas, interpretadas y utilizadas para crear ventajas competitivas y generar valor económico.